理由1住んでいない家は、
住んでいない家は、
見られ方が変わります
人が住んでいない家は、住んでいる家に比べて引き受けの条件が厳しくなったり、保険料が上がったりする場合があります。そのため、入れる火災保険が見つかりにくくなることがあります。
空き家でも
入れる可能性があります!
他社で断られた方も、ご相談ください
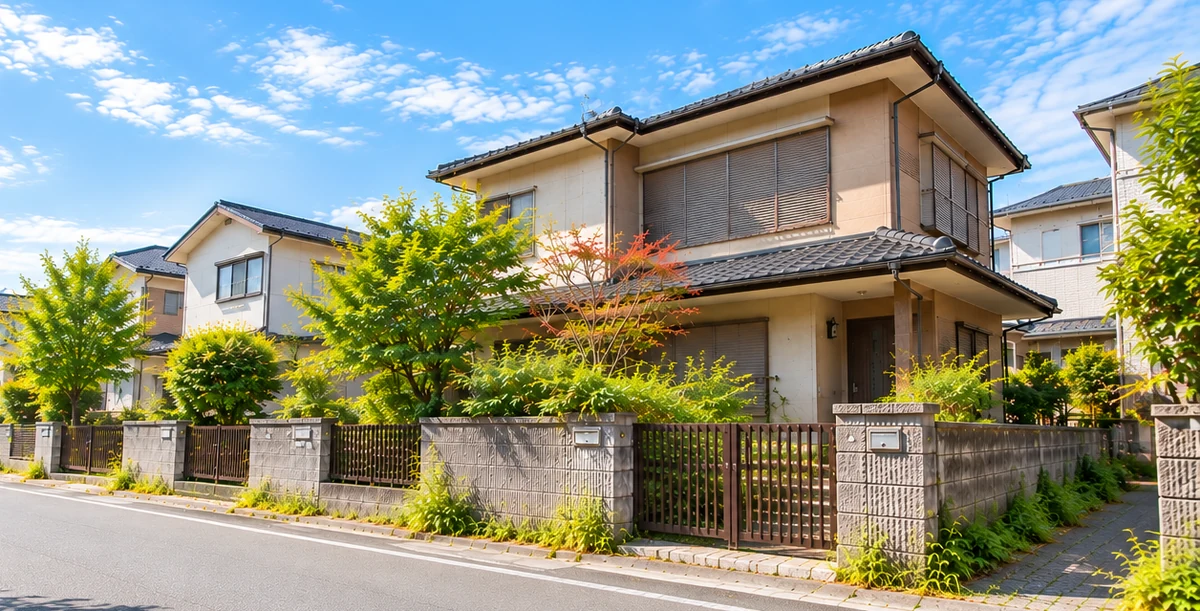
ふだん人が住んでいるか、管理や建物の状態によって、
加入できるかどうかは保険会社ごとに異なります。
複数の保険会社に確認し、
あなたの家に合う火災保険をご提案します。
 複数社に
 見積もり
 オンライン
※物件の状況や保険会社によって、お引受けの条件は異なります。ご希望に添えない場合もあります。
どれか1つでも当てはまる方は、
まずは 理由から知っておきましょう。
人が住んでいない家は、住んでいる家に比べて引き受けの条件が厳しくなったり、保険料が上がったりする場合があります。そのため、入れる火災保険が見つかりにくくなることがあります。
人が住んでいない家は、雨漏りや傷みなどに気づくのが遅れ、被害が広がりやすくなります。被害が大きくなると保険金の支払いも大きくなるため、保険会社は建物の状態や管理の様子を慎重に確認します。
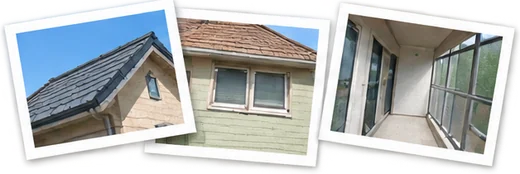
親の代から住んでいた家など、空き家は築年数が古いことも多くあります。築年数が古いと、保険会社や家の状況によっては、屋根や外壁などの写真の提出を求められることもあります。
空き家でも火災保険に入れるか、
まずは無料で相談してみませんか?
相談だけでもOKです。
お気軽にお問い合わせください。
見る点や引き受けの条件は、
保険会社ごとに違います
空き家は
お引受けが
難しく…
難しい…
建物の状態を
確認してみる
確認してみる
条件を満たせば
加入できる
可能性があります
確認してみる
どんな状態の家を「空き家」とするか、
どんな家なら引き受けるかは、
保険会社ごとに違います。
そのため、1社で難しいと言われても、
すべての保険会社で
加入できないとは限りません。
※物件の状況によっては、どの保険会社でもお引受けが難しい場合があります。まずは物件の状況を確認させてください。
とはいえ、保険会社に1社ずつ問い合わせて
同じ説明をくり返すのは大変です。
複数の保険会社を
取り扱う
保険代理店なら、
まとめて確認できます。
 が一緒に保険会社を探します
1社で難しかった場合も、ほかの保険会社で確認できます。
ご自分で何社にも問い合わせる必要はありません。
取扱損害保険会社
保険だけでなく、お金や住まいの知識を持ったスタッフがご相談をお受けします。
建てた年、空き家になった時期、管理の様子などをお聞きしたうえで、
加入できる可能性のある保険会社を確認します。
今の火災保険の証券をスマホで撮って送っていただければ、
お見積もりの準備ができます。
オンライン、電話、LINE、メールでご相談いただけます。
ご家族と一緒でも大丈夫です。
お客さまのご迷惑になる時間帯や方法での勧誘はいたしません。
比べた結果、今のご契約のままをおすすめすることもあります。
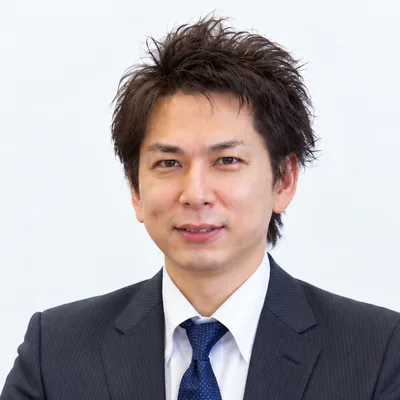
代表取締役
火災保険は、大切な住まいと暮らしを守るためのものです。空き家をお持ちの方にも安心していただけるよう、社員一同でお手伝いします。
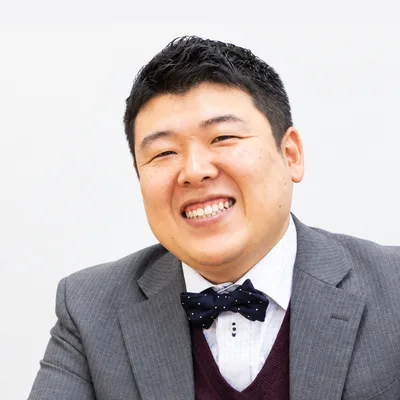
コンサルタント/FP資格
お家のことだけでなく、これからの暮らしやご家族のことも含めて、FPの視点で一緒に考えます。どんな小さな疑問でもお聞かせください。
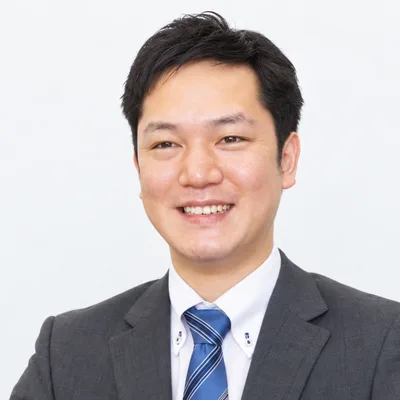
コンサルタント
保険の言葉は分かりにくいものが多いので、できるだけかみくだいてご説明します。分からないことは、何度でも聞いてくださいね。
コンサルタント/FP資格
今の証券を見ながら、補償の内容や気になる点を一緒に確認します。ご契約を急かすことはありませんので、安心してご相談ください。
コンサルタント
ご実家などの空き家には、ご家族の思い出がたくさん詰まっていると思います。そのお家を守る方法を、一緒にじっくり探していきましょう。
コンサルタント
お電話やLINE、郵送など、ご都合のよい方法で進められます。お会いせずに進める方法もご案内しますので、お気軽にご連絡ください。
コンサルタント/FP資格
保険会社への確認には少しお時間をいただくこともありますが、途中の状況もきちんとお伝えします。気になることはいつでもお聞きください。
コンサルタント
建物の写真の撮り方や、必要な書類の探し方もご案内します。初めての方でも迷わないよう、一つずつ一緒に進めていきましょう。
コンサルタント/FP資格
いただいたご相談は、担当者同士で共有しながら進めています。チーム全体でサポートしますので、安心してお任せください。
横にスライドしてご覧ください
埼玉県・50代/
築50年・木造
「築50年近い実家が空き家になり、火災保険をどうすればいいのか分からず相談しました。空き家の状況を確認しながら、保険の選び方や注意点を分かりやすく説明してもらえました。」
東京都・60代/
築50年以上・木造と鉄骨の混合造
「相続した空き家の火災保険を探していましたが、築年数が古く加入が難しいと言われ困っていました。建物の状況を確認したうえで、検討できる保険について案内してもらえて助かりました。」
千葉県・50代/
築41年・木造
「誰も住んでいない家なので、どこまで補償を付ければいいのか分からず相談しました。空き家ならではのリスクや補償について説明してもらい、自分に必要な内容を整理することができました。」
※個人の感想です。加入できるかどうかは、物件の状況や保険会社によって異なります。
加入できるか分からない段階でも、
無料でご相談いただけます。
相談だけでもOKです。
お気軽にお問い合わせください。
フォーム、LINE、お電話からお気軽にご連絡ください。こちらから折り返しご連絡します。
お電話は平日9:00〜18:00。
土日祝・夜間はLINE・フォームで受付
建てた年、構造、広さ、空き家になった時期や管理の様子などをお聞きします。分かる範囲で大丈夫です。
今の火災保険の証券を、スマホで撮って送っていただくだけでも大丈夫です。
取り扱っている損害保険会社7社の中から、加入できる可能性のある保険会社に確認します。
保険会社や家の状況によっては、屋根・外壁・基礎・ベランダ・床下など、家の状況が分かる写真をお願いすることがあります。
確認の結果と、お見積もりをご案内します。分からないことは何度でもご質問ください。
お見積もりやパンフレットは、メールやLINEでお送りできます。内容のご説明は、お電話やご訪問でも承ります。
見積もりを見て、
ご契約しなくても大丈夫です
内容にご納得いただけた場合だけ、お手続きに進みます。
お手続きは、郵送・メール・お電話など、お会いせずに進められる方法もあります。対応できる方法は保険会社によって異なりますが、ご負担の少ない方法をご案内します。
お返事までの時間について
保険会社への確認には数日かかります。家の写真のご提出をお願いする場合は、さらにお時間をいただきます。今の火災保険の満期が近い方などは、早めにご相談ください。
建てた年や構造、
今の保険証券など、
分かるものだけご用意ください。
家具や家電が残っているか、電気・水道が使えるか、
別荘としてときどき使っているかなど。
登記簿謄本や建築確認書などで確認できます。
木造・鉄骨・コンクリートなど。建築確認申請書があると確実です。
マンションの場合は専有面積。
屋根・外壁・基礎・ベランダ・床下など。
保険会社や家の状況によってお願いします。
建てた年・構造・面積などは、
今の火災保険の証券に
書かれていることが多いです。
証券をスマホで撮って
送っていただくだけでも、
スムーズに進みます。
はい、ご相談いただけます。どんな状態の家を「空き家」とするか、どんな家なら引き受けるかは、保険会社ごとに違います。空き家の状況をお聞きしたうえで、保険会社に確認します。ただし、家の状況によっては、お引受けが難しい場合もあります。
今の証券で、建物の使い方が「専用住宅」などになっている場合、住まなくなったら保険会社へのご連絡が必要になることがあります。証券を見ながら、一緒に確認します。
はい、ご相談いただけます。登記(名義の変更)が終わる前でも、相続される予定の方が代表してご契約できる場合があります。保険会社や状況によって異なりますので、まずは今の状況をお聞かせください。
写真のご提出をお願いする場合は、ご親族など近くの方や、空き家の管理サービスをご利用中であればその管理会社に撮っていただく方法もあります。お手続きは、郵送・メール・お電話などで進められます。
はい、ご相談いただけます。築年数によっては、条件が変わる場合があります。保険会社や家の状況によっては、屋根や外壁など家の状況が分かる写真をご提出いただきます。
見る点や引き受けの条件は保険会社ごとに違うので、一度ご相談ください(難しい場合もあります)。
はい、ご相談いただけます。ときどき使う家や別荘をどう扱うかは、保険会社ごとに違います。どのくらいの頻度で使っているか、家具や家電があり電気・水道が使えるなど、すぐに生活できる状態かをお聞きしたうえで、保険会社に確認します。
はい。次の借り手を探している間など、今は誰も住んでいない状態かどうかをお聞きしたうえで確認します。
はい、ご相談いただけます。ご契約の途中でも解約はできますが、解約したときに保険料が戻るかどうかや、その金額は、ご契約の内容や保険会社によって異なります。予定の時期によって合う保険の選び方も変わるため、今後のご予定もあわせてお聞かせください。
ご希望をお聞きしたうえで、加入できる可能性のある保険会社のプランをご案内します。
はい。ご相談もお見積もりも無料です。比べた結果、今のご契約のままをおすすめすることもあります。
ご相談やお見積もりをしても、ご契約の必要はありません。ご案内した内容を見て、ゆっくりご検討ください。無理におすすめすることはありません。
分かる範囲の入力で大丈夫です。
内容を確認して、担当者から折り返しご連絡します。
はじめに受付担当から確認のご連絡をし、
その後コンサルタントがご相談をお受けします。
入力が面倒な方は、
LINE・お電話でもご相談いただけます