漏水事故はマンション総合保険で安心?解決方法をシミュレーション!
「上の階から水漏れして家具や家財が被害を受けたのに、上の階の住人が無保険だった…泣き寝入りするしかないのでしょうか?」
マンションでは、このような悲痛なご相談が実際に寄せられます。天井や壁紙のシミだけでなく、家電や衣類まで使えなくなると途方に暮れてしまいますよね。
結論から申し上げますと、泣き寝入りする必要はありません。
たとえば、管理組合が加入するマンション総合保険の「個人賠償責任特約(包括契約用)」や、被害者ご自身の「火災保険」を組み合わせれば、加害者が無保険であっても自己負担なく修理・補償を受けることが可能です。
ただし、漏水事故では「どこから水漏れしたか(共用部分か専有部分か)」によって、使うべき保険や責任の所在が大きく変わります。
今回は、マンション漏水事故において「誰が契約する何の保険を使えば解決できるのか」をパターン別にわかりやすく解説します。
あわせて読みたい

マンション総合保険とは?共用部分の火災保険を徹底解説
マンション総合保険とは、マンション管理組合向けの火災保険の一種で、マンション共用部分に対する補償を目的としています。 保険会社によって名称は異なりますが、いず…
目次
給排水管の所有者が、共用部分か専有部分か
上の階からの水漏れですが、上の階のどの給排水管から水漏れが発生したかで、誰の責任になるのかが変わってきます。
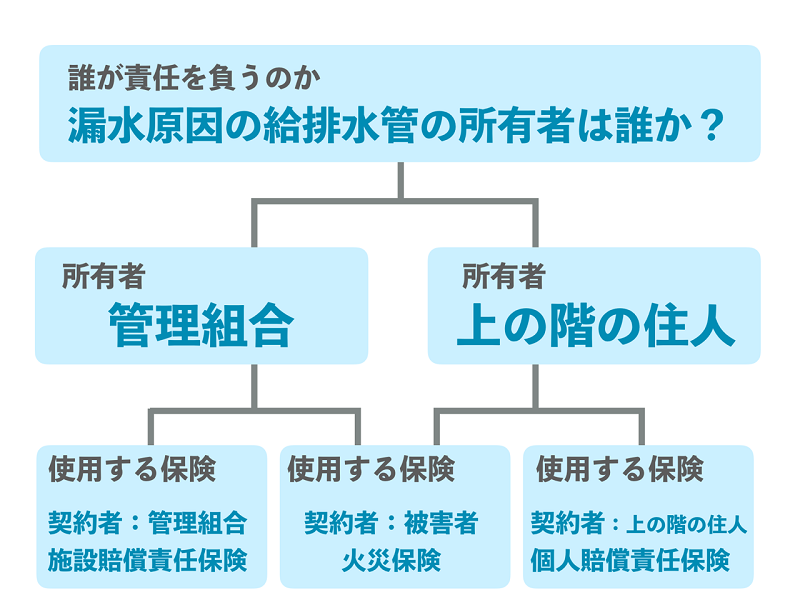
マンション共用部分の給排水管からの水漏れ:マンション管理組合が責任を負う
上の階の専有部分の給排水管からの水漏れ:上の階の方個人が責任を負う
マンション管理組合が責任を負う場合には、加入しているマンション総合保険の特約、施設賠償責任保険や建物管理賠償責任保険などを利用することができます。
水漏れ原因調査は管理組合が契約する水漏れ調査費用を活用
給排水管は建物内部や床下を通っているため、どちらの所有物かが分からないことがあります。
所有者が分からないということは、誰の持ち物が原因で損害が発生したかが分からないため、法律上の責任が明確にできません。結果、何の保険を使っていいか分からないということに繋がります。
マンション管理組合で契約している、マンション総合保険の中には、水漏れ原因調査費用という特約があります。
この特約では、どの配管から水漏れしているかを業者さんにお願いして調べるための費用を補償することができます。
補償金額は各保険会社によっても異なりますが、100万円を上限とするのが一般的です。
築年数が経つほど漏水のリスクは高まります。
まずは、ご自身のマンションの保険にこの特約が付いているか確認しておくことが重要です。
調査によって「共用部分」か「専有部分」かがはっきり特定できて初めて、次の修繕・賠償手続きへと進むことができます。


管理組合が所有する給排水管から漏水したケース
原因調査によって水漏れ箇所が特定できたら、ここからは具体的な「ケーススタディ」で解決策を見ていきましょう。
漏水トラブルは、原因となった配管が「共用部分(管理組合の管理)」にあるか、それとも「専有部分(区分所有者の管理)」にあるかによって、使うべき保険や手続きの流れが大きく変わります。
それぞれのケースで「誰の何の保険を使えばスムーズに修繕できるのか」、そして「補償額が不足した場合はどうカバーするのか」を詳しく検証していきます。ご自身の状況に当てはまるケースからご確認ください。
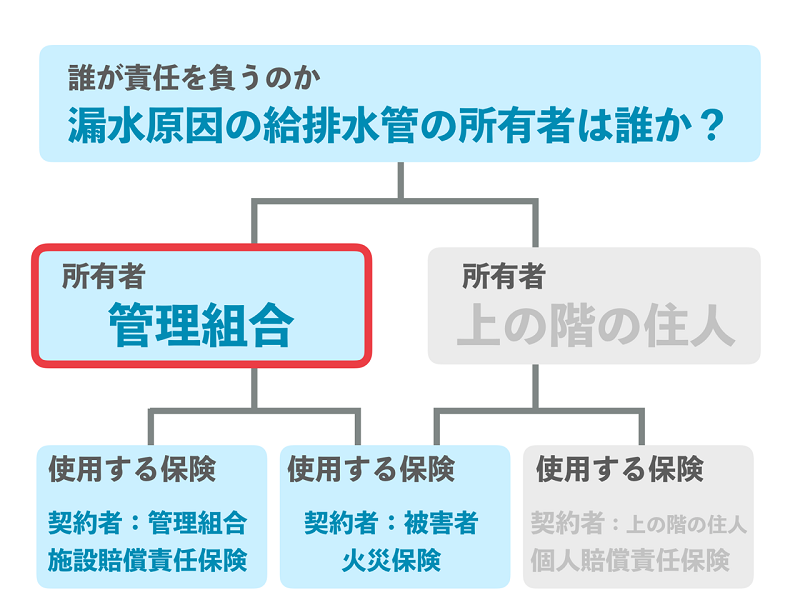
このケースでは、管理組合の所有物となる共用部分の給排水管が破損し、水漏れが発生、区分所有者Aさんが被害に遭ったという状況です。
責任を負うのは、給排水管の所有者である、管理組合です。
管理組合が契約する施設賠償責任保険を利用する
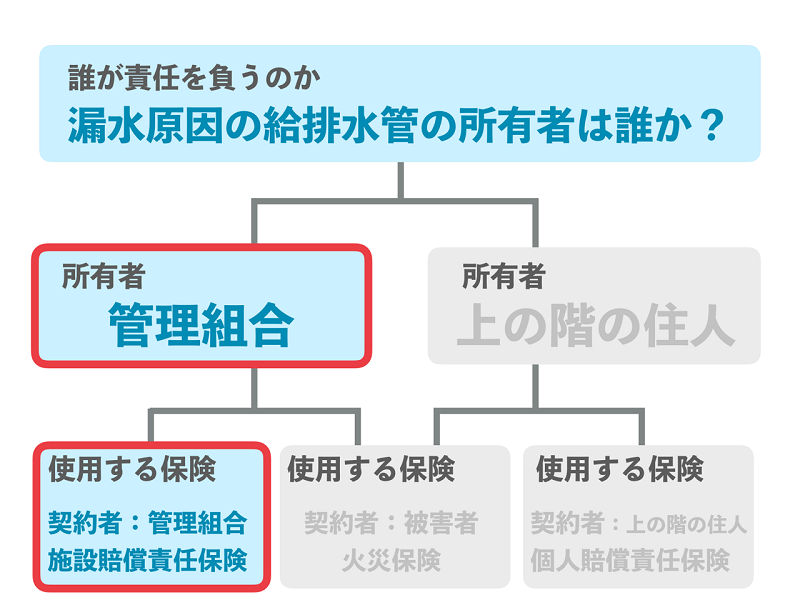
管理組合の所有物の管理不備などが原因で、他人の損害を与えた場合、施設賠償責任保険で補償することができます。
保険会社によって、建物管理賠償責任保険や共用部分賠償責任保険など、名前に違いはありますが、同じ趣旨の補償を受けることができます。
管理組合の所有物となる共用部分の給排水管が破損し、水漏れが発生。区分所有者Aさんが被害に遭ったような場合には、管理組合が契約している、マンション総合保険の施設賠償責任保険特約で修理費用が補償されます。
あわせて読みたい
責任は誰が取る!?マンション管理組合を守る!施設賠償責任補償を解説
マンション総合保険には、さまざまな特約(オプション)があります。その中に「施設賠償責任補償」という、ちょっと聞き慣れない名前の特約があるのをご存じですか? 「…
賠償は時価額が限度
管理組合が他人に損害を与えた場合には、施設賠償責任保険で補償されますが、全額が補償されるとは限らないということには注意が必要です。
そもそも、この保険は法律上の損害賠償責任を補償する保険となっています。
物というのは、時間が経てば、その価値が下がっていきます。
車を例に挙げると分かりやすいのですが、友人が新車で500万円する車を購入したとします。
車検を迎える3年後には車の価格は、300万程度に下がってしまいました。
法律上の責任は、現状回復が原則となりますので、この友人の車を全損にしてしまった場合、500万円を補償する必要はなく、現在の価値(時価額)となる300万円を上限に賠償すれば良いという考え方になっています。
これはマンションでも同じことが言え、築年数の経つマンションの漏水事故では、管理組合が修理費用全額までの損害賠償責任は負わず、現在の価値(時価額)を上限として、賠償責任を負うということになります。
施設賠償責任保険などの賠償責任保険は、法律上の責任に基づいて保険金を支払うため、法律同様、現在の価値を上限として、保険金を支払います。

「保険会社が保険金を渋っている(削っている)」わけではありません。
法律上のルールにより、賠償額の上限が「現在の価値(時価額)」に制限されるため、「実際の修理費用 > 法律上の賠償額(保険金)」というズレから修理費用全額が支払われないことがあります。
被害者自身の火災保険を利用する
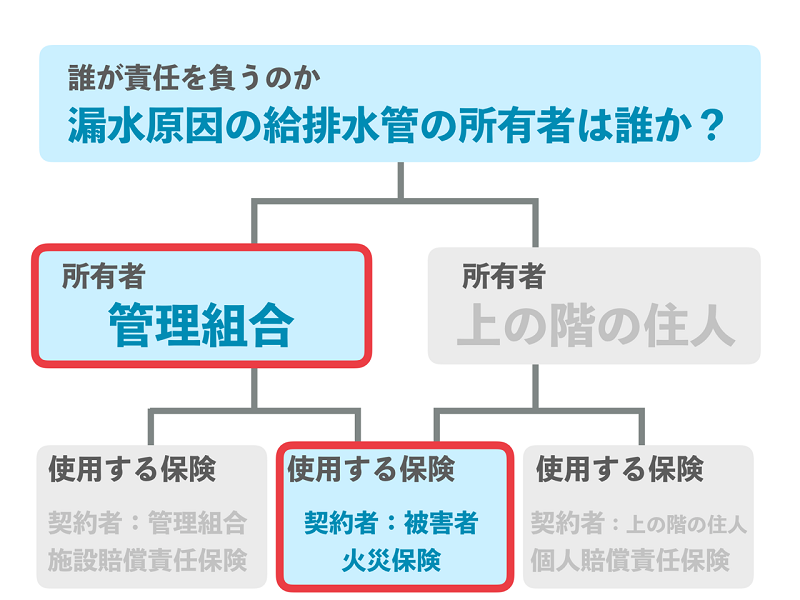
管理組合の所有する給排水管からの水漏れ事故は、法律上、管理組合が責任を負います。
とは言っても、管理組合が加入しているマンション総合保険に施設賠償責任保険の特約を付けていない場合や、そもそも無保険だった場合には、修理費用を支払う原資がない場合もあります。
そんな時には、被害者自身が加入している火災保険「給排水設備事故の水漏れ等による損害」を利用することもできます。
給排水設備事故の水漏れ等による損害
給排水設備の破損、詰まりにより発生した事故による漏水、放水等
または被保険者以外の方が占有する戸室で発生した事故による漏水、放水等による水濡れ、水圧等によって生じた損害を補償します。
※ただし、給排水設備自体の損害は補償対象外となります。
管理組合の施設賠償責任保険だけでは足りない場合がある
賠償責任保険(相手側の保険)から支払われる保険金は、あくまで「法律上の賠償責任=現在の時価額」が上限です。
そのため、築年数の経ったマンションでは「時価額が下がっているため、賠償金だけでは実際の修理費用に届かない」というギャップが生じてしまいます。
しかし、被害者ご自身が火災保険(水濡れ補償)に加入していれば心配いりません。
相手の賠償保険では足りない「時価額と実際の修理費用との差額(不足分)」を、ご自身の火災保険から補てんして修理費全額をカバーすることができます。
投稿が見つかりません。
上の階の居住者が所有する給排水管から漏水したケース
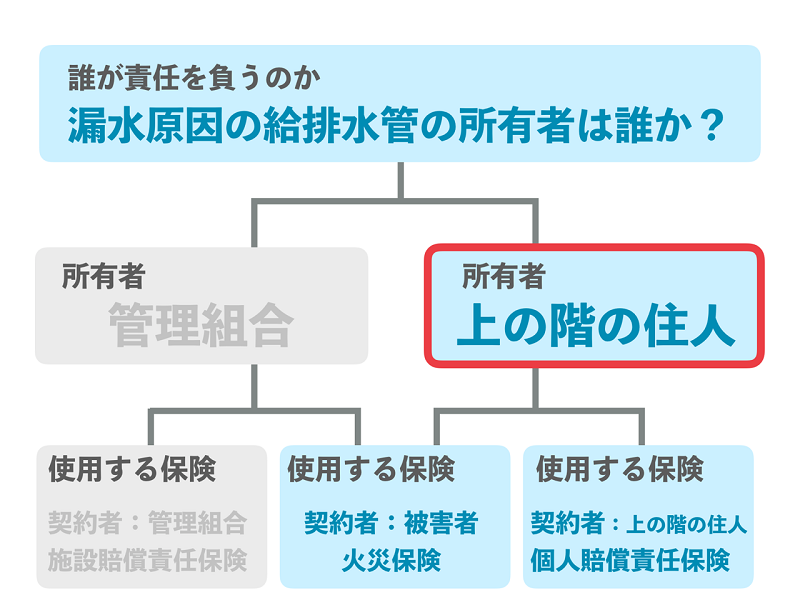
今回のケースでは、加害者が管理組合ではなく、上の階の居住者だった場合を想定してみたいと思います。
上の階の居住者が契約する個人賠償責任保険を利用する
上の階の居住者が、お風呂の水を出しっぱなしで、階下の区分所有者Aさんが被害に遭った場合がこのケースに当てはまります。法律上の責任は上の階の居住者となります。
この場合には、上の階の住人が加入する個人賠償責任保険を使用することができます。
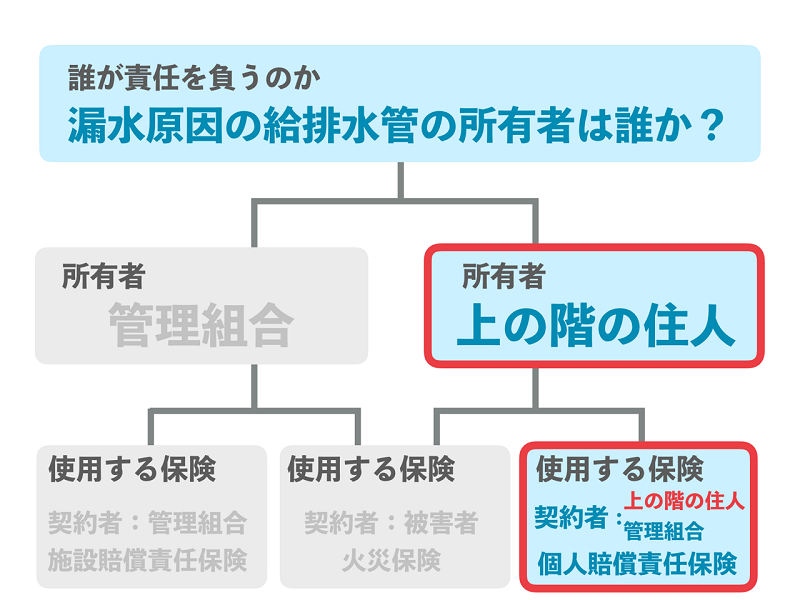
個人賠償責任保険は、単体で契約するだけでなく、ご自身で加入している専有部分の火災保険や自動車保険、傷害保険の特約、クレジットカードなどのサービスとして付帯されているケースがあります。
「個人賠償保険に入った覚えがない」という方でも、既存の保険に特約としてセットされている可能性があるため、一度ご自身の保険証券や加入状況を確認してみるのがおすすめです。
管理組合が契約する個人賠償責任保険(包括契約用)を利用する
上の階の居住者が必ずしも、保険に加入しているとは限りません。
そのような場合には、管理組合が加入するマンション総合保険の特約に個人賠償責任保険特約(包括契約用)という特約を利用することもできます。
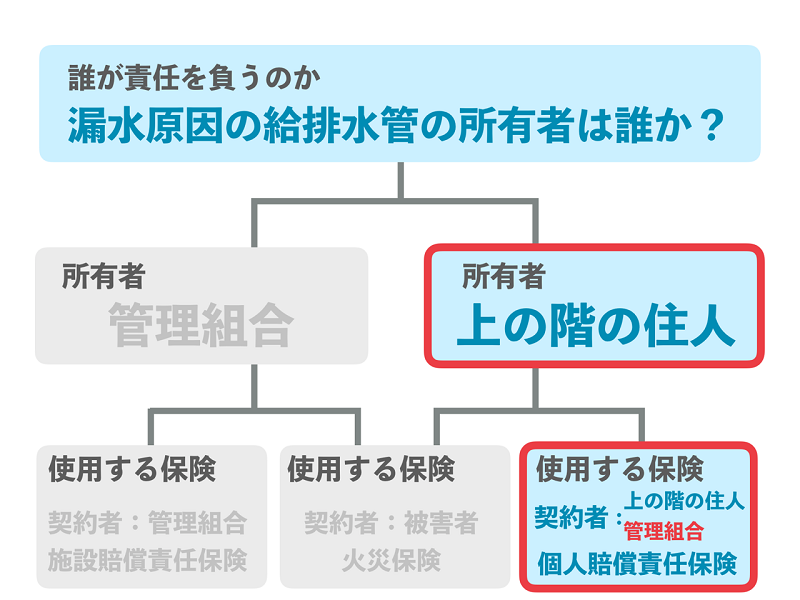
保険会社によって、居住者包括賠償責任保険や、マンション居住者用賠償責任保険と呼ばれていますが、同じ趣旨の補償となります。
個人賠償責任保険特約(包括契約用)は、マンション居住者全員を対象としています。
個人的に契約を行う、個人賠償責任保険とは異なり、区分所有者全員が補償の対象となるため、契約漏れが発生しないことが最大のメリットです。つまり、必ず補償を受けることができます。
ただし前述のとおり、法律上の賠償額は時価額が限度となります。
不足分に対しては、ご自身が加入する火災保険を使用し、自己負担なく修理が可能となります。
あわせて読みたい

マンション総合保険の個人賠償責任保険について知っておくべき3つのこと
突然ですが、「個人賠償責任保険」という言葉を聞いたことがあるでしょうか? 最近では県や市などの自治体によって、個人賠償責任保険の加入義務化も進んでいるため、聞…
被害者自身の火災保険を利用する
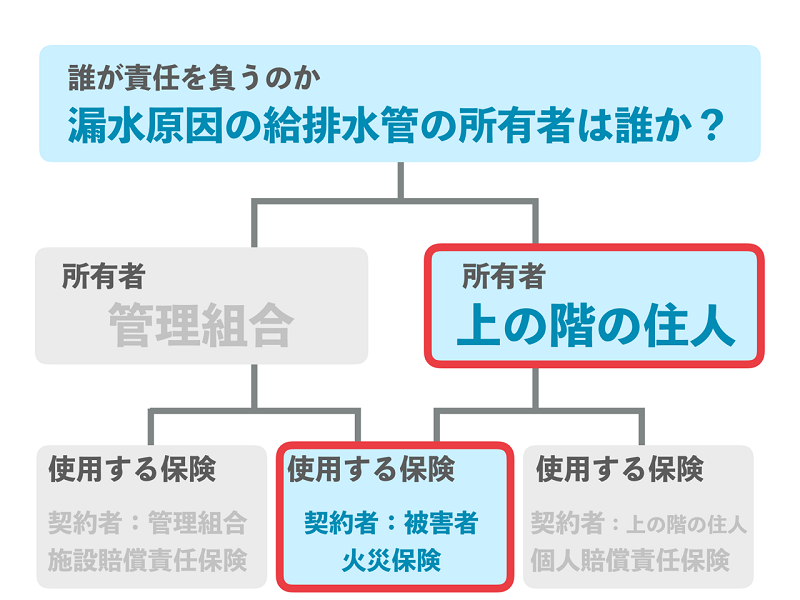
上の階の住民、管理組合どちらに法律上の責任がある場合でも、被害者ご自身の火災保険(水濡れ補償)を使って専有部分の建物や家財を修理することが可能です。
自分の火災保険を活用するメリットは主に2つあります。
- 「新価(再調達費用)」で支払われる
相手の賠償保険では「時価額」までしか出ず修理費用に不足が出るときでも、自分の火災保険なら現在の修理・買替実費が満額補償されます。 - 相手が無保険・不誠実でも迅速に復旧できる
加害者が無保険だったり、賠償の交渉が難航したりした場合でも、相手の対応を待たずに自室の修理を進められます。
相手からの賠償を待つだけでなく、「まずは自分の火災保険で確実かつスピーディーに原状回復する」という選択肢を持っておくことが重要です。
給排水管の老朽化の場合、保険は有効なのか?
老朽化した配管からの漏水事故でも、保険による補償は受けられます。
ただし、「何が補償対象になるか」の明確な線引きに注意が必要です。
- 補償対象:水濡れによる被害の復旧費用
壁や床の張り替え、家具・家電の損害など、漏水によって生じた「二次被害」は、相手方の賠償責任保険やご自身の火災保険の対象となります。 - × 補償対象外:老朽化した配管自体の修理・交換費用
原因となった配管自体の補修には賠償責任保険も火災保険も使えず、所有者(個人または管理組合)の自己負担となります。
老朽化による事故では、業者に依頼する際「部屋の修理費(保険対象)」と「配管自体の修理費(自己負担)」の見積もりを分けて作成してもらうのがポイントです。
マンション管理組合の火災保険
\相談無料・複数社比較 /
理事会・総会で直接ご説明も可能です!
※弊社「ほけんの王様」LINEに遷移します
※お電話は平日のみの対応となります
「漏水事故」のよくある質問
マンション総合保険 漏水事故まとめ
築年数の経過とともに急増する漏水事故。「誰の責任か分からない」「補償が足りない」といった深刻な住民トラブルを防ぐため、今すぐ現在の補償内容をご確認ください。
- 施設賠償責任保険特約:共用部配管からの漏水による階下への賠償責任に備える
- 水漏れ原因調査費用特約:高額になりがちな「漏水箇所の特定調査費」をカバー
- 個人賠償責任保険特約(包括用):専有部の配管事故で無保険の住民がいても被害者を救済
- 各自の火災保険(水濡れ補償):相手の賠償金(時価額)で不足する修理費を自分の保険で補填
「今の契約で漏水リスクをカバーできているか?」とお悩みなら無料診断へ!
理事会や総会でのわかりやすいご説明から、複数保険会社の比較見積もりまで完全無料でプロが伴走サポートいたします。まずはお気軽にご相談ください。