責任は誰が取る!?マンション管理組合を守る!施設賠償責任補償を解説
マンション総合保険には、さまざまな特約(オプション)があります。
その中に「施設賠償責任補償」という、ちょっと聞き慣れない名前の特約があるのをご存じですか?
「賠償責任」と聞くと、なんだか難しそう…と感じる方も多いと思います。
でも、整理してみると実はそれほど複雑ではなく、管理組合にとって非常に重要な補償だとわかります。
実は2026年1月、最高裁がこんな判断を初めて示しました。
マンションの外壁にひび割れがあり、そこから雨水が入って室内が水浸しになった場合、管理組合が賠償責任を負うというものです。これにより、管理組合が住民から損害賠償を求められる場面が、今後増えてくる可能性があります。
つまり、共用部分のトラブルで専有部分(各住戸)に被害が出たとき、それをカバーできる賠償責任保険に加入しているかどうかが、これからの管理組合運営においてとても大切なポイントになってくるのです。
マンション管理組合にとって重要度が増している、施設賠償責任保険について、分かりやすく解説します。
あわせて読みたい

マンション共用部の漏水で最高裁が初判断!管理組合が負う賠償責任とは
マンションの天井からポタポタ水が落ちてきた。原因は共用部分の配管らしいけれど、修理費は誰が負担するの? こんな不安を抱えたことはありませんか? 2026年1月、最高…
目次
マンション総合保険の施設賠償責任補償とは?
『施設賠償責任補償』は、保険会社によって名称が異なります。
主な保険会社の名称は次のとおりです。
保険会社ごとの施設賠償責任補償特約の名称
東京海上日動 ・・・・・・・・・ 建物管理賠償責任補償特約
三井住友海上 ・・・・・・・・・ マンション共用部分賠償特約
損保ジャパン ・・・・・・・・・ 施設賠償責任特約
あいおいニッセイ同和損保 ・・・ マンション共用部分賠償特約
日新火災海上保険 ・・・・・・・ 建物管理賠償責任補償特約
名称は違いますが、マンション総合保険の『施設賠償責任補償』であれば、同趣旨の補償となります。
一方で、似たような名称で違う種類の保険や補償もありますので、ご注意ください。
施設賠償責任補償は、誰のための補償?
マンション総合保険の「施設賠償責任補償」は、マンション管理組合が事故の責任を負ったときに備える補償です。
一言でいえば、「管理組合の責任で、誰かにケガをさせたり物を壊したりしたときの賠償金をカバーする補償」と考えると分かりやすいでしょう。
この補償は、大きく分けて「被害者」と「管理組合(理事長)」の双方を守るために存在します。
1. 被害者を守る(適切な賠償の実現)
共用部分の不備で被害を受けた方に対して、治療費や修理代、慰謝料などを遅滞なく十分にお支払いするために欠かせません。
- 外壁の一部が落下して、通行人にケガをさせた
- 共用部分の設備が原因で、居住者の家財を壊してしまった
- 管理組合が管理する設備の不備によって、第三者に損害を与えた
もし保険がなければ、被害者へ十分な賠償ができず、大きなトラブルに発展してしまいます。
2. 管理組合と理事長を守る
万が一、数千万円〜億単位の賠償責任が発生した場合、保険に未加入だと管理組合の資金(修繕積立金など)から直接支払うことになります。
また、管理組合を代表して事故対応にあたるのは当時の「理事長」です。
「たまたま自分が理事長をしているときに大事故が起きたら……」というリスクから、管理組合の財政と理事長の重い心理的負担を守るのが、この補償の役割です。
このように『施設賠償責任補償』は、被害者への誠意ある対応と管理組合の資産防衛を両立させるために必須の補償といえます。
施設賠償責任の事故とは?
マンション管理組合が加害者となるケースをいくつかご紹介します。
ケース1
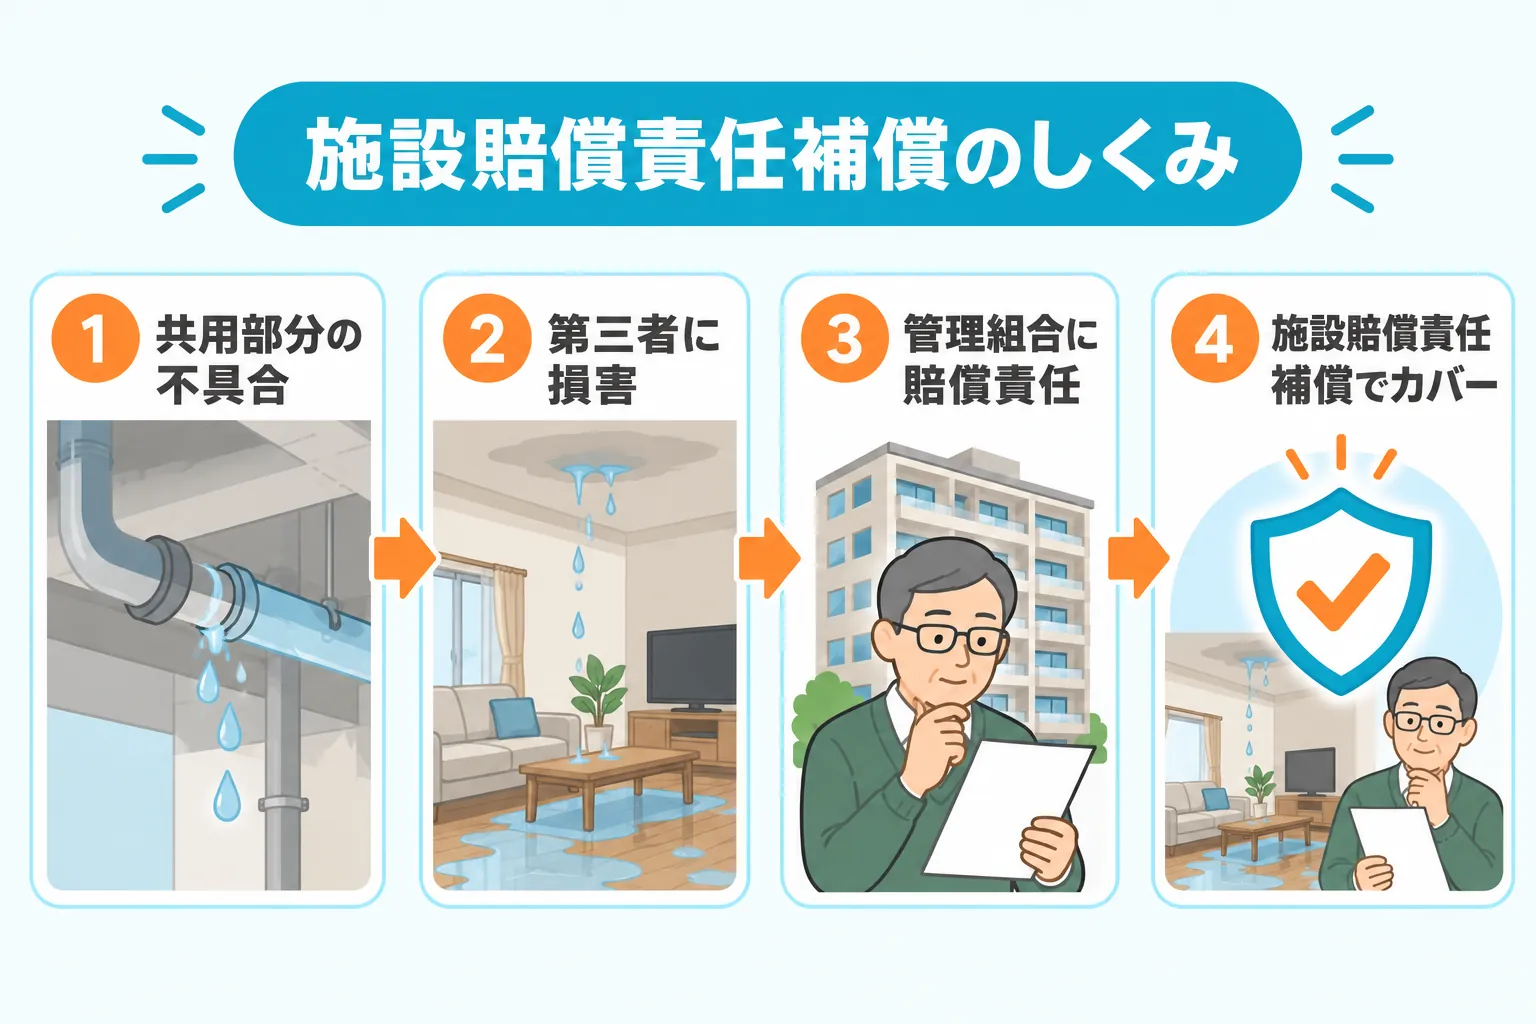
マンション共用部分の給排水管が破損し、住居部分を水浸しにしてしまった!
ある住民から、「室内に水が侵入してきて部屋が水浸しになっている」という苦情が入りました。
調査したところ共用部分の排水管が破損し、住居部分に水が侵入していることが判明。
住民の部屋の水濡れ損害は、壁紙、カーペット、フローリング、ソファ、家電類で200万円ほどでした。
マンション総合保険に加入していたので、担当代理店や保険会社に確認したところ、『施設賠償責任補償』はオプションなので、付けていなかったという回答でした。
この場合、マンション共用部分の給水管の破損という「施設の欠陥」で、住民という「第三者」の物に損害を与えているので、『施設賠償責任補償』を付けていれば、対応可能だった事故例です。
ケース2
マンション外壁の一部が剥がれ落ち、駐車場に止まっていた来客の車両に衝突!
来客が駐車場の自分の車両に戻ったら、マンションの外壁の一部がフロントガラス周辺に落下し、ガラスが割れている状態でした。人が近くにいなくて幸いでした。
こちらも、共用部分であるマンションの外壁が原因で、第三者の物を壊しているので、『施設賠償責任補償』の対象となる事故です。
このように、マンション共用部分の不具合が原因となって、第三者に損害を与えた場合に使えるのが『施設賠償責任補償』です。
共用部分とは給排水管や、外壁だけでなく、マンションのエントランス部分や、階段、廊下、ベランダ、エレベーターなど、広範囲に及びます。
あわせて読みたい

マンション総合保険とは?共用部分の火災保険を徹底解説
マンション総合保険とは、マンション管理組合向けの火災保険の一種で、マンション共用部分に対する補償を目的としています。 保険会社によって名称は異なりますが、いず…
マンションの共用部分に関しては、資産価値にも影響するので管理組合としても力を入れて管理していることだと思います。それでも、建物は自然に老朽化していくので、年数が経てば経つほど見えない部分に不具合が生じてくるものです。
共用部分のリスクは見えなくても、どのマンションにも存在します。
『施設賠償責任補償』と『個人賠償責任補償』の違いとは?
名前が似ていて混乱しやすい2つの補償ですが、決定的な違いは「責任を負うのが誰か(管理組合か、住民個人か)」です。
どちらも「他人にケガをさせたり、物を壊して損害賠償を求められたときに使える保険」という共通点がありますが、事故の原因によって使う保険がハッキリ分かれます。
施設賠償責任保険と個人賠償責任保険の補償の比較
| 項目 | 施設賠償責任補償 | 個人賠償責任補償 |
| 責任を負う人 | マンション管理組合 | 居住者(住民個人) |
| 事故の原因 | 共用部分の欠陥・不備、管理の怠慢 | 日常生活の「うっかり事故」(仕事中・自動車除く) |
| 事故の代表例 | 共用配管からの漏水、外壁タイルの落下、廊下照明の落下など | お風呂の水出しっぱなし(専有部からの漏水)、自転車衝突事故、ベランダからの落下物など |
あわせて読みたい

マンション総合保険の個人賠償責任保険について知っておくべき3つのこと
突然ですが、「個人賠償責任保険」という言葉を聞いたことがあるでしょうか? 最近では県や市などの自治体によって、個人賠償責任保険の加入義務化も進んでいるため、聞…
事故例
例1:下の階の部屋が「水浸し」になった場合
- 共用部分の排水管が破裂した → 管理組合の責任となるため、『施設賠償責任補償』を使います。
- 上の階の住民がお風呂の水を出したまま放置した → 上の階の住民の責任となるため、『個人賠償責任補償』を使います。
例2:駐車場に停めてあった車に「落下物」が当たった場合
- マンションの外壁が経年劣化で剥がれ落ちた → 管理組合の責任となるため、『施設賠償責任補償』を使います。
- 住民がベランダに置いていた植木鉢を誤って落とした → 植木鉢を落とした住民の責任となるため、『個人賠償責任補償』を使います。
マンション総合保険でのポイント
マンション総合保険では、管理組合が契約する「施設賠償責任補償」だけでなく、住民全員をまとめてカバーする「個人賠償責任補償(包括契約)」もオプションとしてセット追加できます。
両方の補償を揃えておくことで、「どちらの責任で起きた事故か」に関わらず、マンション内の賠償トラブルをスムーズに解決できるようになります。
施設賠償責任補償で対応できない事故やケース
1. 管理組合に「法律上の賠償責任」が発生しない場合
施設賠償責任補償は、管理組合に「法律上の損害賠償責任」が発生したときに使える保険です。そのため、管理組合に賠償責任がない事故では、そもそも賠償(弁償)する必要がないため、保険も使えません。
たとえば、「マンションの外壁が剥がれ落ちて駐車場に停めてあった車を傷つけた」という同じ事故でも、原因によって判断が分かれます。
- 【管理不備が原因の場合】 → 補償対象
老朽化を知りながら放置していたなど、管理組合に落ち度(過失)がある場合、法律上の責任が発生するため補償の対象になります。 - 【台風や大雨などの自然災害が原因の場合】 → 補償対象外
台風の暴風や地震といった「不可抗力」による自然災害が原因の場合、管理組合に過失はない(責任はない)と判断されます。法律上の賠償義務が発生しないため、施設賠償責任補償は使えません。
天災によって起きた損害は、被害に遭われた方がご自身の保険(自動車保険の車両保険など)で対応するのが原則となります。
2. 原因となった「共用部分そのもの」の修繕費用
施設賠償責任補償は、あくまで「第三者に与えた損害(被害者の部屋の壁紙や家具、車の修理代など)」を補償するものです。
そのため、事故の元々の原因となった「破損した共用配管そのものの修理費」や「崩れ落ちた外壁の修繕費」は補償されません。
- 補償できるもの: 水漏れで水浸しになった下の階の壁紙・家具の賠償費
- 補償できないもの: 水漏れの原因となった共用給排水管自体の交換・修繕工事費
壊れてしまった共用設備自体の修繕費については、施設賠償責任補償ではなく、マンション総合保険本体の「建物補償(破損・汚損特約など)」で備える必要がある点に注意しましょう。
このように、『施設賠償責任補償』はあくまで「管理組合の落ち度によって、他人に与えてしまった損害」をカバーする保険であることを押さえておくことが大切です。
相談無料
マンション管理組合の火災保険、こんなお悩みはありませんか?
- 契約している保険の内容を正確に把握できていない
- 今の保険が管理組合の実情に合っているか不安
- 複数の保険会社から保険料を比較して、理事の納得の上で保険に加入したい!
- 初めて管理組合で保険に加入することを検討している・自主管理だが、どのようにすすめれば良いか分からない!
\当てはまる方はお気軽にご相談ください/
施設賠償責任補償を契約する際の3つの注意点
マンション総合保険で『施設賠償責任補償』を付帯する際は、契約前に必ず知っておくべき3つの重要な注意点があります。
注意点1:支払限度額は「最低でも1億円以上」に設定する
施設賠償責任補償を契約する際は、事故が起きた際に支払われる保険金の上限額(支払限度額)を設定する必要があります。
保険料を抑えるために限度額を低く設定しすぎると、保険金でカバーしきれなかった賠償金を管理組合(住民の積立金)から自己負担しなければならなくなります。
- 高額賠償に発展するリスク
たとえば、「共用階段の滑り止めが壊れているのを放置し、子供が転落して重大な後遺障害が残った(あるいは死亡した)」という事故の場合、治療費や慰謝料だけでなく、将来得られるはずだった収入(逸失利益)なども含めて1億円近くの損害賠償請求となるケースがあります。
万が一の事故から管理組合を守り、被害者へ十分な賠償を行うためにも、支払限度額は「最低でも1億円以上」に設定しておくことを強くおすすめします。
注意点2:保険会社による「示談交渉サービス」がつかない
自動車保険の場合、事故が起きると保険会社が代わりに相手方と話し合ってくれる「示談交渉サービス」がついているのが一般的です。
しかし、『施設賠償責任補償』には、保険会社による示談交渉サービスがつきません。
- 保険会社ができること: 事故解決のアドバイス、書類作成の手順案内、保険金支払いの手続き
- 保険会社ができないこと: 相手方(被害者)との直接交渉、賠償金額についての示談交渉
賠償金を巡る被害者との直接交渉は、感情的になりやすく長引きがちです。
示談交渉サービスがないため、管理組合(主に代表である理事長)が自ら相手と話し合う必要があります。

示談交渉における理事長の負担軽減や法的トラブルに備えるため、保険契約時に「弁護士費用特約」をセットで加入しておくか、信頼できる顧問弁護士へ相談できる体制を整えておくと安心です。
注意点3:「水ぬれ原因調査費用特約」のセット検討
あわせて確認しておきたいのが、漏水事故の際の調査費用です。
漏水が起きた際、「どこから水が漏れているのか」を特定するために壁や床を壊して調べる費用(数十万円かかることもあります)は、原則として施設賠償責任補償の対象外となります。
そのため、万全を期すのであれば「水ぬれ原因調査費用特約」もセットで加入されているか、併せて確認しておきましょう。
あわせて読みたい
漏水事故はマンション総合保険で安心?解決方法をシミュレーション!
「上の階から水漏れして家具や家財が被害を受けたのに、上の階の住人が無保険だった…泣き寝入りするしかないのでしょうか?」 マンションでは、このような悲痛なご相談…
施設賠償責任保険のよくある質問
まとめ マンション管理組合には必須の補償
共用部分の老朽化による事故やトラブルは、どんなマンションでも避けては通れません。
2026年1月の最高裁判決により、共用部分からの漏水被害などに対する管理組合の賠償責任リスクは、これまで以上に高まっています。
「施設賠償責任補償」は、万が一の事故が発生した際に管理組合と理事長、そして住民の資産・生活を守るための命綱です。
しかし、単に保険に入っているだけでは不十分です。今すぐ次の3点をチェックしてみてください。
- 施設賠償責任補償が「未加入(外されたまま)」になっていないか?
- 支払限度額は「1億円以上」確保されているか?
- 示談交渉代行がつかないリスクや「原因調査費用」への備え(特約)はあるか?
「うちの保険は大丈夫?」と思ったら、今すぐ無料診断をご利用ください
「現在の保険証券を見ても、十分な補償がついているか分からない」 「管理会社から提案された保険料が高すぎる気がする」 「理事会で提案するための比較資料がほしい」
このようなお悩みをお持ちの方は、ぜひ弊社までご相談ください。
マンション管理組合に精通した保険のプロが、管理組合様の立場に立って現在の保険内容を無料診断いたします。

マンション総合保険のお悩み、ご相談下さい。
マンション総合保険のこのようなことでお悩みではありませんか?
- 更新後の保険料が3倍になると案内された。
保険料を削減できる方法はないのでしょうか? - 契約中のマンション総合保険の保険料が高すぎる。契約期間の途中で保険料を削減することは出来ないのでしょうか?
- 複数の保険会社から保険料を比較して、理事の納得の上で保険に加入したい!
- 初めて管理組合で保険に加入することを検討している・自主管理だが、どのように進めれば良いか分からない!
もしも、マンション総合保険についてお悩みのことがあれば、どんなことでも構いませんので、お気軽にご相談下さい。