マンション総合保険でかける地震保険とは?2つの考え方と必要性を徹底解説

「万が一地震が来ても、修繕積立金で対応すればいいのでは?」
マンションの理事会で、こんな意見が出たことはありませんか?
確かに、管理組合には万が一のための資金として「修繕積立金」が存在します。
しかし、被災時に修繕積立金を切り崩して地震被害の修理費用に充てることは、将来の「大規模修繕計画の破綻」を意味します。
さらに、積立金不足を補うために「1世帯あたり数十万円の一時金徴収」を行おうとしても、住戸ごとの被害の差や経済的理由から住民間の合意形成が難航し、「壊れたエントランスや外壁のクラックが何年も放置されたまま」という事態に陥るケースが後を絶ちません。
保険料の負担感から「共用部の地震保険は不要」と判断されがちですが、被災後に本当にマンションを守れるのはどちらなのか。
本記事では、マンション共用部における地震保険の補償内容をはじめ、「修繕積立金だけでは防げないリスク」と「地震保険に加入すべき明確なメリット」をわかりやすく解説します。
あわせて読みたい

マンション総合保険とは?共用部分の火災保険を徹底解説
マンション総合保険とは、マンション管理組合向けの火災保険の一種で、マンション共用部分に対する補償を目的としています。 保険会社によって名称は異なりますが、いず…
目次
地震保険ってそもそもどんな保険?
地震保険の保険金お支払い事例
「地震保険に入っていても、実際いくら支払われるのか分からない」という声をよくいただきます。
マンション共用部(地震保険金額:2億5,000万円 / 火災保険金額5億円の50%設定)での代表的な3つの支払い事例を見てみましょう。
事例1:コンクリートの割れは少ないが「建物がわずかに傾いた」ケース
- 被災状況:揺れと地盤沈下により、外壁のクラックは軽微なものの、建物全体が「0.3度」傾斜。
- 損害認定:一部損(損害割合5%)
- 受け取り保険金:1,250万円(2億5,000万円 × 5%)
事例2:1階の柱・壁にひび割れ(亀裂)が集中的に発生したケース
- 被災状況:1階エントランス周りや駐車場の柱・耐震壁に、X状のせん断クラック(ひび割れ)が多数発生。
- 損害認定:小半損(損害割合30%)
- 受け取り保険金:7,500万円(2億5,000万円 × 30%)
事例3:地震による電気室のショートから共用部が火災になったケース
- 被災状況:激しい揺れで配電盤が破損し火災が発生。共用部廊下や構造体が著しく焼損。
- 損害認定:全損(損害割合100%)
- 受け取り保険金:2億5,000万円(2億5,000万円 × 100%)
地震・噴火・津波による損害は、通常の火災保険では補償されない(免責事項)
通常の火災保険では、原因が「地震・噴火・津波」にある損害はすべて免責(補償対象外)となります。火災保険の補償範囲(水災補償含む)との違いは以下の通りです。
- 火災による被害
- 通常の火災 火災保険で補償
例:ストーブの不始末による出火 - 地震が原因の火災 火災保険では対象外(地震保険でのみ補償)
例:地震の揺れでストーブが倒れて出火、配電盤がショートして出火
- 通常の火災 火災保険で補償
- 水災・水濡れによる被害
- 大雨・台風による被害 火災保険(水災補償)で補償
例:大雨による洪水や浸水 - 地震起因の被害 火災保険は対象外(地震保険でのみ補償)
例:地震による津波での流失や浸水
- 大雨・台風による被害 火災保険(水災補償)で補償
損害の見た目が「火災」や「水害」であっても、「発生の根本的な原因が地震にあるかどうか」で適用される保険が明確に分かれます。地震にともなう火災や津波の被害をカバーするには、火災保険に加えて「地震保険」の契約が不可欠です。
地震保険の損害認定
マンション共用部の損害認定(4つの判定区分)
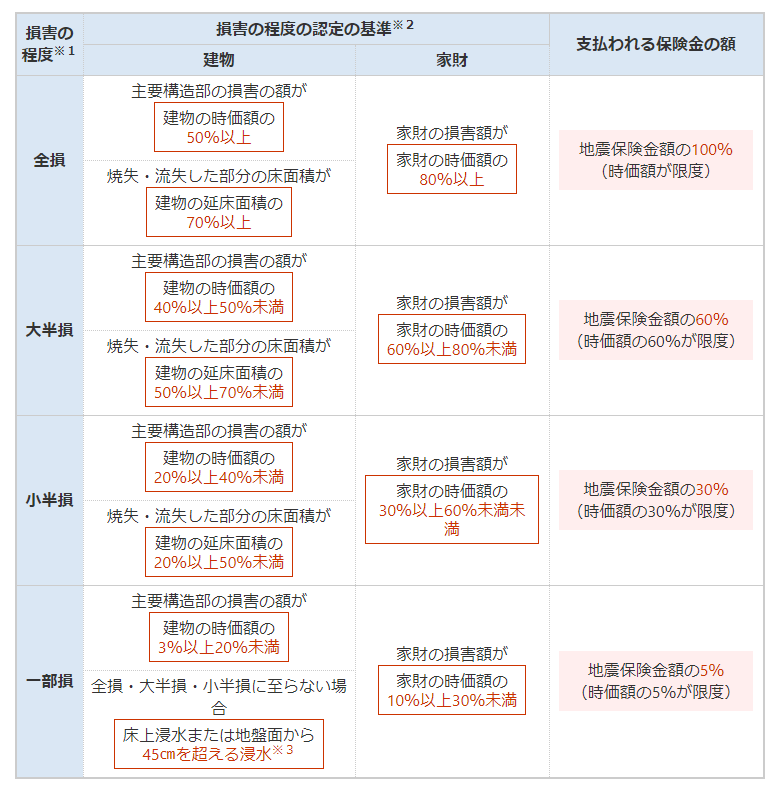
地震が発生した際、保険会社は専門の調査員による現場調査を行い、「建物全体の傾き・沈下量」および「1階など損傷の最も大きい階の柱や耐震壁に入ったひび割れ(亀裂)」をもとに損害の程度を判定します。
判定結果は以下の4つの区分に分類され、設定した地震保険金額に対する一定割合の保険金が支払われます。
- 全損:保険金額の100%(傾斜1.2度超、または沈下100cm超など)
- 大半損:保険金額の60%
- 小半損:保険金額の30%
- 一部損:保険金額の5%(傾斜0.2度〜、または一部の主要な柱・壁にひび割れ)
地震保険は「修理費用の実費補償」ではない
地震保険は、火災保険のように「実際に修理にかかった実費」が支払われる保険ではありません。
損害認定(全損・大半損・小半損・一部損)の判定ランクに応じて、定額の保険金が支払われる仕組みです。
地震保険金の支払例
地震保険金額 1億円
損害認定 小半損(支払割合30%)
地震保険金 1億円×30%=3,000万円
修理費用 5,000万円(2,000万円の不足が発生)
この例では修理費用が5,000万円、地震保険金が3,000万円ですので、2,000万円の不足が生じます。
地震保険は、火災保険のように修理費用を支払う保険ではなく、損害の認定に応じて一定割合の保険金を支払う定額給付のため、修理費用に不足が生じたり、逆に修理費用よりも多く保険金を受け取ることもあります。
「保険に入っているのに修理代が足りない!」という住民同士の揉め事を防ぐためにも、「地震保険は修理代の実費ではなく、被害ランクに応じた定額が支払われる仕組み」であることを、事前に共有しておきましょう。
余震が続いた場合のルール(72時間基準・10日ルール)
大地震の直後は大きな余震が何度も発生することがあります。
地震保険には、連続する地震の被害に対して以下のルールが定められています。
- 72時間以内の余震は「1回の地震」とみなす(72時間基準)
最初の地震から72時間(3日間)以内に発生した地震は、まとめて「1回の地震」として査定されます。
例:最初の地震で「一部損」と判定され、72時間以内の余震で「全損」へ被害が拡大した場合
最終的な「全損」として1回分の保険金が支給されます(別々に判定されて重複支給されるわけではありません)。
- 10日経過した後の損害は対象外
地震が発生した日の翌日から起算して10日を経過した後に発生した損害は、地震保険の補償対象外となります。
地震保険金の限度額は12兆円
地震保険は、巨大地震による広範囲・大規模な被害に備えるため、民間保険会社だけでなく政府が再保険(保険会社の保険)を行う共同事業として運営されています。
民間保険会社だけの資金力では足りない事態になっても国がバックアップする仕組みになっているため、「大震災が起きたら保険金が支払われないのでは?」という心配はありません。
マンション管理組合の火災保険
\相談無料・複数社比較 /
理事会・総会で直接ご説明も可能です!
※弊社「ほけんの王様」LINEに遷移します
※お電話は平日のみの対応となります
マンション総合保険の地震保険とは 契約編
マンションの地震保険は「専有部」と「共用部」で別々に契約する
マンションの地震保険は、火災保険と同様に「専有部分」と「共用部分」で分けて契約します。
- 専有部分(各お部屋・家財):区分所有者(住民個人)が個別に加入
- 共用部分(エントランス・骨組み等):マンション管理組合がまとめて加入
地震保険は建物の完全な建て直しだけを目的とするのではなく、被災後の「早期の復旧」と「住民の生活再建」を支えるための保険です。
1. 地震保険は「火災保険とセット」でのみ加入できる
地震保険は単独で加入することはできず、必ず火災保険の特約としてセットで契約する必要があります。
火災保険のみの契約では、通常の火災や台風などの水災は補償されますが、「地震・噴火・津波」が原因となる損害(地震による火災や津波での損壊など)はすべて対象外になります。
地震のリスクに備えるためには、火災保険に地震保険をセットしておくことが必須です。
2. 保険金額は火災保険の「30%〜50%」で設定する
地震保険の保険金額(契約する保険金の上限額)は、ベースとなる火災保険金額の30%〜50%の範囲で設定するルールとなっています。
【設定例:火災保険の金額を10億円とした場合】
- 地震保険金額は「3億円〜5億円」の範囲で設定
- 仮に共用部分が「全損」となって再建に10億円かかった場合、地震保険金の上限は5億円(不足分5億円)となります。
そのため、万が一の大規模被災時に少しでも多くの復旧資金を残すには、上限である「50%」で設定することが推奨されます。
3. 地震保険料は「どの保険会社でも同じ」
地震保険は政府と民間保険会社が共同で運営する公共性の高い保険のため、同一の都道府県・構造・条件であれば、どの保険会社で契約しても保険料(掛金)は全く同じです。
料率は定期的に改定される地震の発生リスク見直しや保険金支払いの動向に基づき、保険料は全国的に定期的な改定が行われています。
都道府県によって保険料が異なる地震発生の危険度(リスク評価)に応じて都道府県ごとに保険料が定められています。(例:東京などは高く、大阪などは比較的安く設定されています)
あわせて読みたい

マンション総合保険はまた値上げに!保険を見直す具体的な方法を解説
2026年10月1日から火災保険料が改定されるという話題を聞いたことのある方も多いのではないかと思います。 過去の2024年10月の火災保険料の値上げは、戸建て住宅、分譲…
地震保険料には割引がある
地震保険には、建物の耐震性能や築年数に応じて保険料が割引される4つの制度があります。
ただし、複数の割引を重複して適用することはできず、最も有利な1つだけを適用する仕組みになっています。
- 建築年割引・・・10%割引
1981年(昭和56年)6月1日以降に新築された建物 - 耐震等級割引・・・10%、30%、50%割引
設計・建設住宅性能評価書の1級~3級の耐震基準によって - 免震建築物割引・・・50%割引
住宅の品質確保の促進等に関する法律に基づく免震建築物の場合 - 耐震診断割引・・・10%割引
耐震診断または耐震改修の結果、改正建築基準法における耐震基準を満たす場合
管理組合で一番お手軽かつ適用されるケースが多いのが「建築年割引」です。
新耐震基準が施行された1981年(昭和56年)6月1日以降に新築されたマンションであれば、登記簿謄本(登記事項証明書)などで新築年月日を確認するだけで、保険料から10%の割引が自動的に適用されます。
手間をかけずに割引を受けられるため、加入・見直しの際には必ず新築年月を確認しましょう。
地震保険料 シミュレーション
マンション総合保険の特約として地震保険を加入した場合、保険料(掛金)はいくらになるのでしょうか?
以下の条件で掛金を計算してみました。掛金はどの保険会社でも同じです。
- 地震保険金額 1億円
- 地震保険割引 建築年割引 10%
- 保険期間 5年間
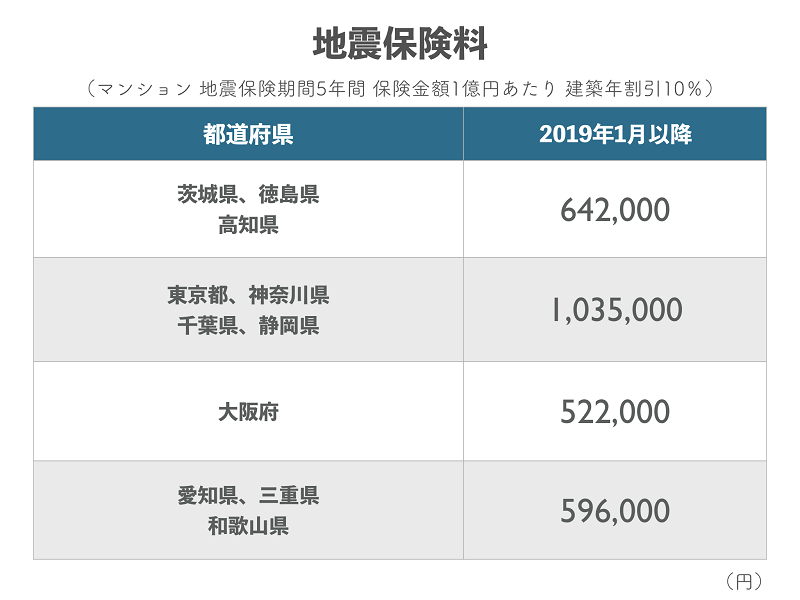
地震保険料は都道府県によって、保険料(掛金)が異なります。
中でも東京は最も掛金が高い地域で、逆に大阪は掛金が安く、約2倍の差があります。
仮に東京都で40世帯のマンションの場合には、一人あたりの負担は、1年1人あたり約5千円となります。


マンション総合保険の地震保険とは 事故編
マンション共用部分の損害認定
地震保険は損害認定の割合に応じて、全損、大半損、小半損、一部損、未認定となります。
マンションの場合の損害認定は下の図のステップで損害割合を判定していきます。
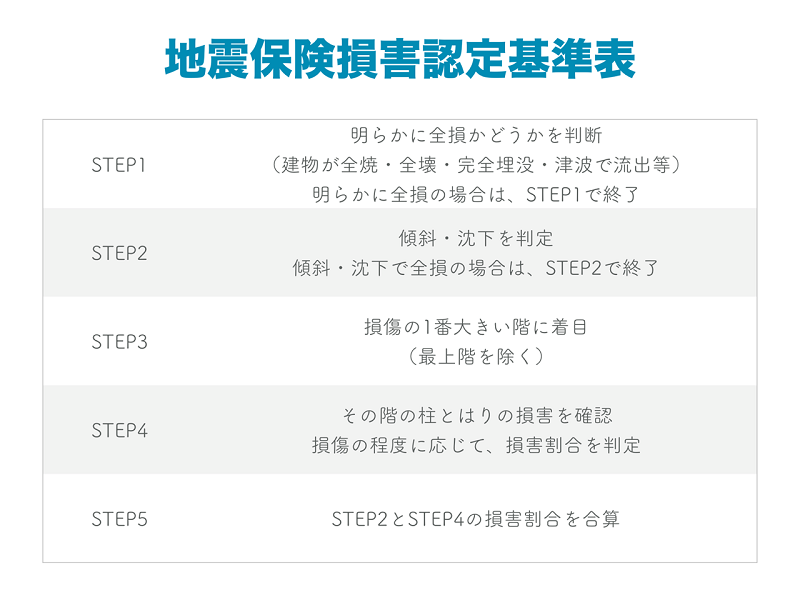
SETP1 明らかに全損かどうかを判断
建物が全焼・全壊・完全埋没・津波で流出など明らかに全損の場合には、このステップで終了し、全損と認定されます。
SETP2 傾斜・沈下を判定
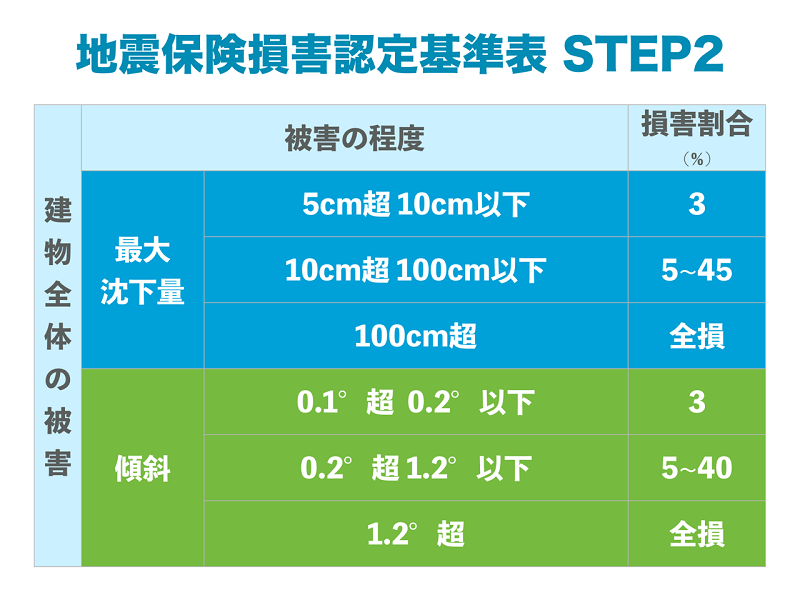
沈下量とは、建物が地表面沈み込むもの
傾斜とは、沈下を伴う傾斜のことです。
地震によって、沈下量が100cmを超える場合や、1.2°超の傾斜がある場合には、損害割合が50%を超え、全損と認定され、設定した地震保険金の全額が支払われます。
損害割合が50%以下の場合んびは次のステップに進みます。
STEP3 損傷の1番大きい階に着目
マンションの中で最も損傷の大きい階に着目します。
ただし、最上階は除きます。
損傷の大きい階で判断されるため、損害は大きめに認定される可能性があります。
コンクリート造のマンションならではの認定基準です。
STEP4 柱とはりの損害を確認
柱とはりの損害状況を確認します。
一般的には1階が損傷が大きいことが多いようです。
STEP5 STEP2とSTEP4の損害割合を合算
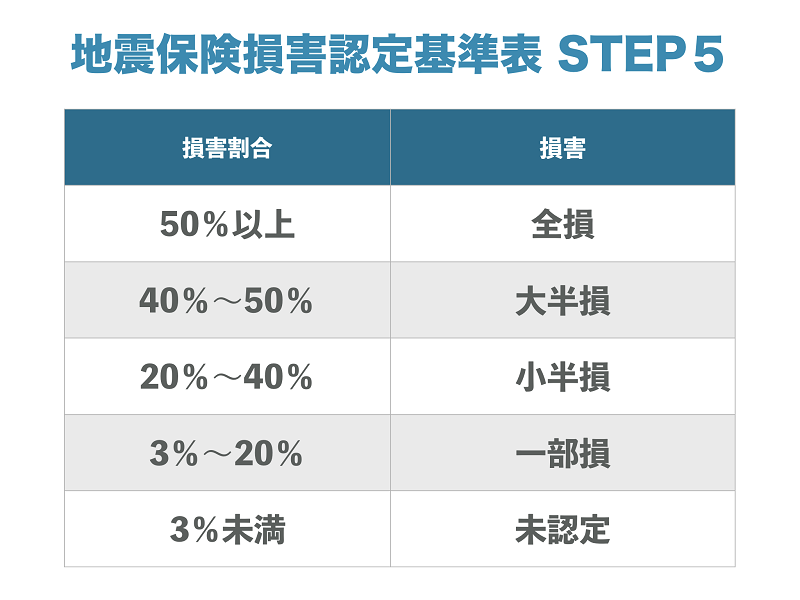
STEP2の傾斜・沈下の損害率とSTEP4の損害率を合算して、損害認定をおこないます。
専有部分の地震保険は共用部分の地震保険が基準となる
居住者本人が加入する、専有部分の建物などに対する地震保険は、共用部分の損害割合が大きく影響します。
共用部分が全損と認定されれば、専有部分に被害がなくても自動的に全損認定となります。
つまり、
- 共用部分が全損 ・・・専有部分も全損
- 共用部分が大半損・・・専有部分も大半損
- 共用部分が小半損・・・専有部分も小半損
- 共用部分が一部損・・・専有部分も一部損
ただし、専有部分が小半損で、共用部分が一部損の認定しか受けていない場合など、共用部分よりも専有部分の損害の程度が大きい場合には、専有部分の損害を個別に判断することになります。
マンション共用部の地震保険は「本当に」必要なのか?
結論からお伝えすると、管理組合による共用部分の地震保険への加入は「絶対に必要」です。
日本が地震大国であることは誰もが承知している一方で、管理組合の総会や理事会では「地震保険の要・不要」で意見が大きく対立するケースが後を絶ちません。
その最大の理由は、「決して安くない保険料(掛金)の負担感」です。
- 「コンクリート造だから倒壊しないし、不要ではないか?」
- 「毎年の保険料を払うくらいなら、修繕積立金に回した方が良いのでは?」
このような意見が出るのは当然のことです。
しかし、目先の保険料負担を避けて「無保険」のまま大規模地震に被災した場合、「マンションと居住者にはお金の問題だけでは済まない現実」が待ち受けています。
なぜ、それでも共用部分に地震保険が必要不可欠なのか。 加入していなかった場合に起こる「現実的なリスク」を見ていきましょう。
地震保険に未加入のマンションを襲う「3つの現実」
地震保険に加入していないマンションが大地震に遭った場合、直面するのは修繕費用という金銭的負担だけでなく、住民間の深刻な対立と合意形成の不全です。過去の震災でも、以下のようなトラブルが相次ぎました。
1. 急な「一時金徴収」に対する住民の反発
地震保険に未加入の場合、被災しても保険金が一切支払われません。
また、毎月集めている「修繕積立金」は将来の計画的な大規模修繕(外壁塗装など)のために貯められている資金であるため、ここから数千万円単位の修理費用を取り崩してしまうと将来の計画が破綻してしまいます。
結果として、「足りない修理費を全世帯で頭割りし、現金で急遽徴収する」という選択肢しか残らなくなります。
- 【世帯数40戸のマンションでのシミュレーション】
- 共用部の修理費用:3,200万円
- 1世帯あたりの負担額:3,200万円 ÷ 40戸 = 80万円
自分の部屋(専有部)の修理や家財の買い替えでも出費がかさむ中、管理組合から「いきなり80万円を支払ってください」と言われて、40世帯全員がすぐに支払うことは現実的ではありません。
2. 住戸の「位置・階数」による負担の不公平感
「1階の柱はひび割れだらけだが、8階の自室はほとんど被害がない」「なぜ被害の少ない階の住民まで同じ金額を負担しなければならないのか」といった不満が噴出し、意見がまとまらなくなります。
地震保険がないマンションのトラブル
- 8階はほとんど被害がないのに、1階と同じ割合の修理負担では納得できない
- 修繕積立金ではまかなえないから、1世帯80万円ずつ負担することになりそう。急な話なので支払えない
- 地震が起きてから1年も経つのに、修理しないままだと、下がった資産価値が戻らない
3. 修繕工事に着手できず「資産価値が暴落」
合意形成ができないまま半年〜1年と放置されると、ひび割れからの浸水など二次被害のリスクが高まるだけでなく、外観が傷ついたまま放置されたマンションとして資産価値が著しく下落します。
「修繕積立金で備えれば大丈夫」が通用しない理由
「保険料を払うくらいなら、独自に積立金を蓄えておけば良いのでは?」という意見もありますが、実務上は以下の理由から極めて困難です。
- 既存の「修繕積立金」を取り崩すリスク
修繕積立金は、将来の計画的な大規模修繕(外壁塗装や給排水管工事など)のための資金です。
地震被害の修理に流用してしまうと、将来確実に大規模修繕資金が不足し、計画が破綻します。 - 「地震用積立」を新設する合意形成の難しさ
既存の修繕積立金とは別に「地震対策用の特別積立」を新設する場合、毎月の積立額の設定から集金方法の検討、規約改正など、住民全員の同意を得るまでに膨大な手間と時間がかかります。
地震保険に加入していれば、被災時に一定の保険金が速やかに管理組合の口座へ振り込まれます。
「手元にある保険金で、どこまでの修繕を行うか」という前向きな議論からスタートできるため、住民からの一時金徴収を最小限に抑え、スムーズな復旧工事と資産価値の維持が可能になります。地震保険は、単なる損害補償だけでなく「管理組合の円滑な合意形成を図るための安全装置」なのです。
あわせて読みたい
マンション管理組合の保険を徹底解説!保険料を安くする7つの方法とは?
マンション管理組合で加入している、マンション共用部分のための火災保険(マンション総合保険)は、毎年のように値上げが続いていて、その保険料の高さに驚かれる理事…
マンション管理組合の火災保険
\相談無料・複数社比較 /
理事会・総会で直接ご説明も可能です!
※弊社「ほけんの王様」LINEに遷移します
※お電話は平日のみの対応となります
マンション管理組合の地震保険 よくある質問
マンション総合保険でかける地震保険 まとめ
マンション総合保険における地震保険は、単なる「補償の追加」ではなく、被災後の「復旧費用の不足」と「住民間の深刻な合意形成トラブル」を未然に防ぐための重要な備えです。
「コンクリート造だから大丈夫」と過信せず、万が一のときに住民の資産と暮らしを守れる体制になっているか、まずは現在の契約内容を確認することから始めてみませんか?
理事会・総会でのご検討をサポートします(ご相談無料)
「うちのマンションで地震保険に入ったら、毎月の負担はいくらになる?」
「理事会や総会で住民に説明するための比較資料がほしい」
「今の火災保険のままで、無駄なく地震保険を追加できるか知りたい」
このようなお悩みやご疑問をお持ちの方は、ぜひ弊社までお問い合わせください。専門のスタッフが管理組合様の運営を強力にバックアップいたします。
- 複数社の一括試算・比較シミュレーション(建築年割引などの適用確認も無料)
- 理事会や総会での説明資料作成・オンラインまたは対面でのご案内
- 現在の火災保険・地震保険の無駄を省く保険診断
「まずは概算の見積もりを見てみたい」「総会の議題に乗せるための情報収集をしたい」という段階でも大歓迎です。マンションの資産価値を守る第一歩として、お気軽にご相談ください。